2024年中国量子计算企业数量分析 现代科技服务业占比最多
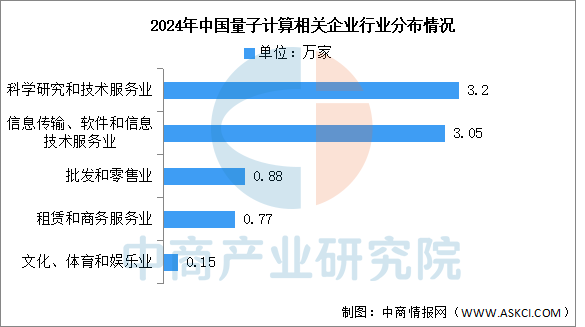
随着量子计算技术从实验室走向产业化,中国量子计算相关企业数量持续增长。2024年数据显示,企业主要分布在现代科技服务业,占比显著领先,反映出量子计算技术服务生态的快速形成。
一、总体规模与增长态势
据不完全统计,截至2024年初,中国量子计算相关企业数量已超过500家,较2020年增长逾一倍。企业类型涵盖量子计算硬件研发、软件与算法、云平台服务、行业应用解决方案以及配套设备等。尽管硬件企业数量较少,但技术服务类企业占比超过60%,成为产业链主体。
二、细分结构:现代科技服务业占比最多
在细分行业中,现代科技服务业(包括量子计算云服务、技术咨询、系统集成、测试认证等)占比约52%,位居第一;其次是量子计算硬件与设备制造业(约18%)、软件与算法开发(约15%)、行业应用(约10%)以及教育与培训(约5%)。现代科技服务业的高占比表明,量子计算正通过服务化模式降低使用门槛,加速向各行业渗透。
三、区域分布特征
企业分布呈现高度集聚态势。北京、上海、广东(深圳、广州)、安徽(合肥)、浙江(杭州)位列前五,合计占比超过70%。其中,北京凭借科研院所和初创企业密集,在量子计算技术服务领域领先;合肥依托国家实验室和量子信息产业基地,形成硬件与软件协同集聚。
四、趋势与展望
随着量子计算云平台和混合计算服务的普及,现代科技服务业占比有望进一步提升。预计到2026年,量子计算技术服务企业数量将保持年均20%以上的增速,成为推动量子计算商业化的重要力量。行业应用企业将逐步增多,金融、生物医药、物流优化等领域成为重点方向。
2024年中国量子计算企业结构以现代科技服务业为主导,产业生态日趋完善,为量子计算技术的规模化应用奠定了坚实基础。
如若转载,请注明出处:http://www.snsymzx.com/product/29.html
更新时间:2026-11-01 03:08:44